| 監修者 | |
 | 株式会社400F オンラインアドバイザー 松井 大輔 1級ファイナンシャル・プランニング技能士 / CFP® / 証券外務員一種 この専門家にチャットでお金の相談をする(チャット相談は無料診断後に可能です) |
定期預金と積立預金は、いずれも貯金のために活用できる銀行預金ですが、目的は大きく異なります。
- 定期預金:満期までの一定期間、ある程度まとまったお金を預ける預金のこと
- 積立預金:毎月決まった額を自動で積み立てる預金のこと
積立預金は「資金づくり」、定期預金は「一時的な資産の置き場所」と理解しておくと良いでしょう。
本記事では、両者の具体的な違いやどちらがお得なのかのシミュレーション、メリット・デメリットを踏まえた使い分け方を、お金のプロの解説を交えて紹介します。
安全かつなるべく得する方法で資産を管理したいと考えている方は、ぜひ参考にしてください。
注記:当サイトを経由したお申し込みがあった場合、当社は提携する各企業から報酬の支払いを受けることがあります。提携や報酬の支払いの有無が、当サイト内での評価に影響を与えることのないようにしています。
「定期預金」と「積立預金」の主な違い<比較表>
定期預金と積立預金は、いずれも元本保証がある低リスクの金融商品で安全に資産を管理できますが、主に以下のような違いがあります。
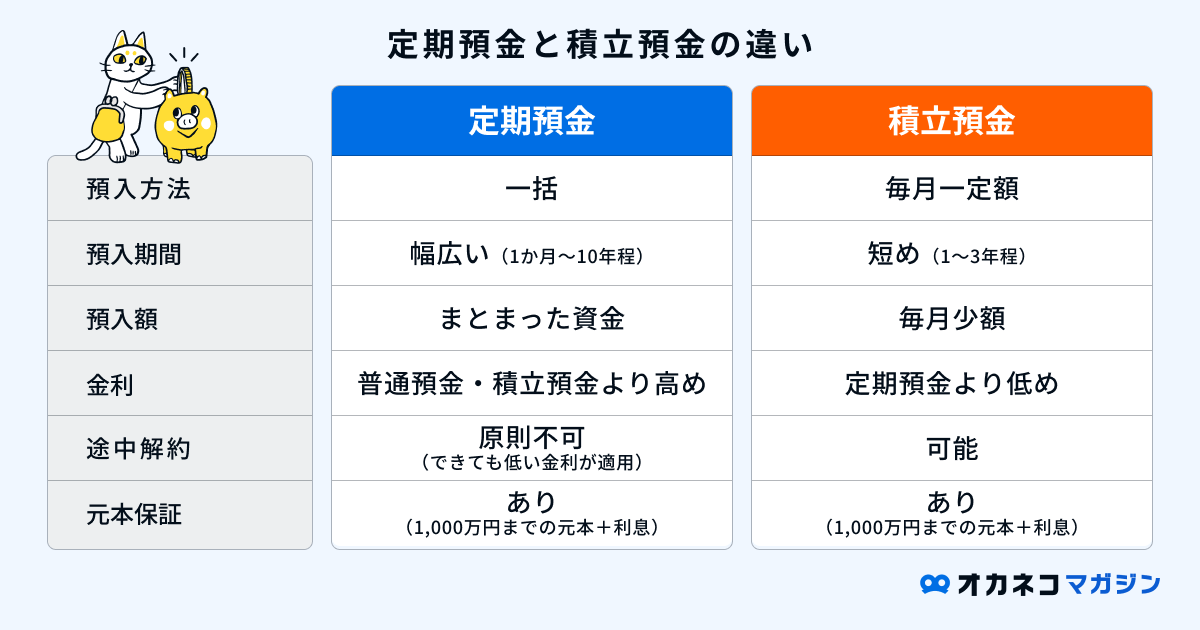
「定期預金」はまとまった資金を一括で預ける、「積立預金」は少額を毎月積み立てる、という点が主な違いです。
それぞれの特徴を踏まえ、メリット・デメリット・おすすめな人を紹介します。
「定期預金」のメリット・デメリット・おすすめな人
定期預金の特徴
| メリット | デメリット |
|---|---|
| 普通預金・積立預金より金利が高い 原則途中解約できないため使い込む心配がない | 流動性が低い 途中解約ができても受け取れる利息が減る |
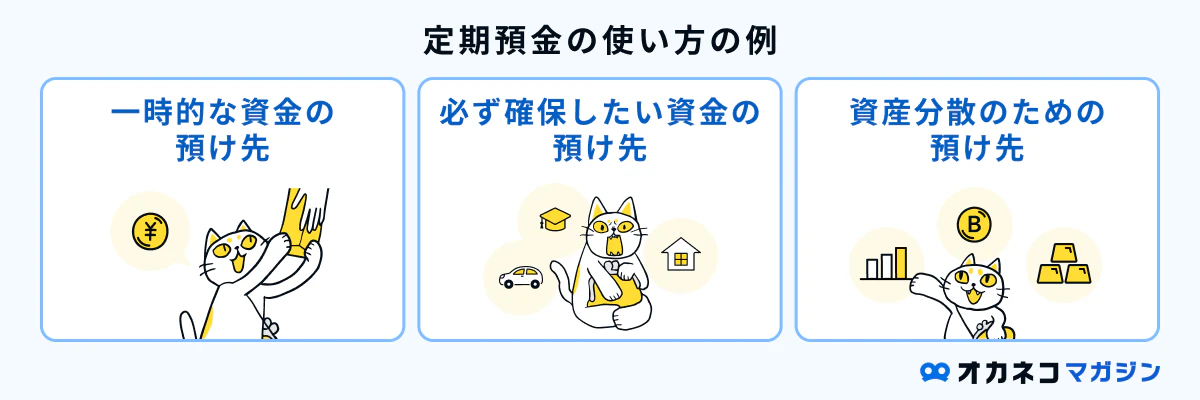
- まとまった資金の預け先を探している人
- リスクを一切取りたくない人
- 貯金を使い込んでしまうのが不安な人
- 短期・中期的に使う予定のある資金の預け先を探している人
| 定期預金の主な種類 | |||||
|---|---|---|---|---|---|
| スーパー定期預金(定期預金) | 一般的な定期預金のこと。300万円以上の預入が必要なスーパー定期預金300などもある | ||||
| 大口定期預金 | 一般的に1,000万円以上の預入が必要な定期預金 | ||||
| 積立定期預金 | 毎月一定額を積み立てる定期預金 | ||||
「積立預金」のメリット・デメリット・おすすめな人
積立預金の特徴
| メリット | デメリット |
|---|---|
| 毎月自動で積立ができ手間がかからない 毎月一定額を積み立てるため家計管理がしやすい 途中解約・引き出しが可能 | 金利が低め 長期の預入が難しい |
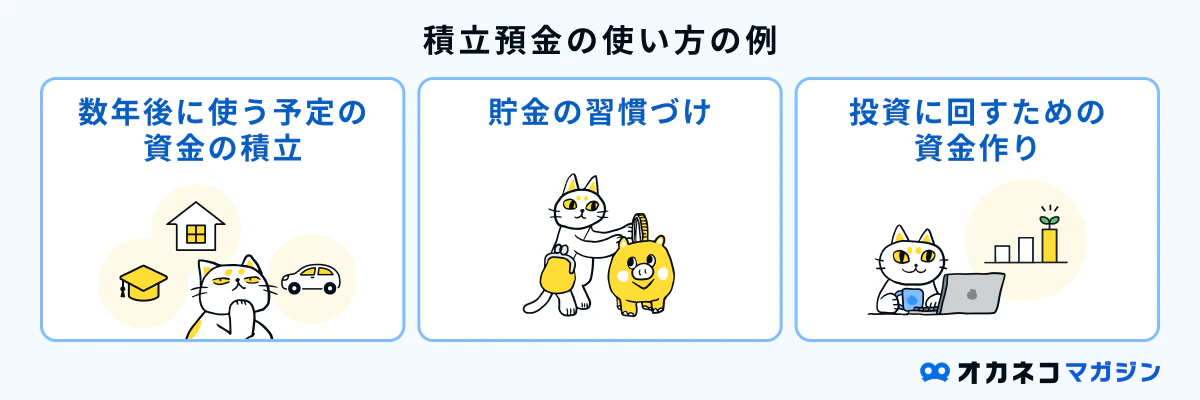
- 初めて積立貯金にチャレンジする人
- 低リスクで着実にお金を貯めていきたい人
- 短期・中期的に使うお金を貯めたい人
| 積立預金の主な種類 | |||||
|---|---|---|---|---|---|
| 銀行の積立預金 | 毎月一定額を自動的に定期預金へ預け入れる金融商品。普通預金よりも金利が高い傾向 | ||||
| 社内預金 | 給与天引きにより、毎月一定額を貯蓄として会社が預かる制度。好きなときに引き出せるが、会社が倒産した場合は返還されないリスクがある | ||||
| 財形貯蓄 | 給与天引きにより、毎月一定額を会社経由で金融機関の財形商品に積み立てる制度。選ぶ財形商品によっては元本割れリスクがある | ||||
どっちの金利がお得?定期預金・積立預金の将来金額シミュレーション
以下のシミュレーションを見てみると、同じ金利でもまとまった資金を一括で預ける「定期預金」の方が、利息効率は高いです。
シミュレーション前提条件
- 預入額:計72万円
- 預入期間:3年間
- 利息:0.2%(税引前/単利)
| 定期預金 | 積立預金 | |
|---|---|---|
| 預入方法 | 72万円を3年間一括預入 | 毎月2万円を3年間積立 |
| 受取利息(税引前) | 4,320円 | 2,222円 |
| 満期受取額(税引前) | 724,320 | 722,222円 |
| 差額 | ▲2,098円 |
積立預金:イオン銀行_つみたてシミュレーションで計算
ただし、銀行預金は低金利なため、受け取れる利息や利息の差はわずかです。
定期預金・積立預金ともに、現在の低金利環境では「増やす」よりも、「安全に続けやすい資産管理方法」として活用すべき金融商品と言えます。
プロが解説!「定期預金」と「積立預金」の上手な使い分け方・例
 監修者
「定期預金」はお金を守る・固定するもの、「積立預金」はお金を作るものであり、まったく異なる役割を持つ金融商品です。
どのように活用するのが良いのか、例をご紹介します。
「定期預金」は普通預金よりも金利が高く、原則途中解約ができない金融商品です。そのため「数年後に使用目的のある資産の預け先」「ボーナスなどの一時的な資産の預け先」「使い込み防止のための預け先」などに使われます。
一方、「積立預金」は将来の支出に備えた資産作りのために利用される金融商品です。「将来の出費のための資産づくり」「貯金の習慣づくり」などに使われます。
これらを踏まえ、「普通預金」「定期預金」「積立預金」の資産の管理方法として、以下のような使い分けが理想です。
- 普通預金:給与受取や生活費の管理/生活防衛資金の管理
- 定期預金:1~3年程度使わないお金の管理
- 積立預金:将来のための資金づくり(月1~3万円など)
ただし、ここで考慮すべき点が、継続的な利上げの影響で金利は上昇しているものの、預金金利はいまだ低水準であり、インフレ率が2%前後で持続しているということです。(2026年5月時点)
銀行預金だけで管理すると資産が目減りしてしまうリスクがあるため、長期に銀行預金に置きっぱなしにせず、必要に応じて国債や債券、NISA、iDeCoなどの資産運用は必須と言えます。
年代や家族構成、保有資産額によってやるべき対応は異なりますが、例えば以下のように資産が1,000万円あった場合、銀行預金5~7割、投資商品3~5割程度で運用すれば、資産が目減りするリスクは抑えられるでしょう。

「どのような資産配分にすべきか」「今すぐにやるべきこと何か」がわからない方は、ライフプランニングがおすすめです。
現在の収入や家族構成、将来のライフイベント等を踏まえ、備えたい金額ややるべきことが明確になります。
FPからもらえるアドバイス・提案の一例
- ヒアリングの上であなただけの詳細なライフプランニング表の作成
- 老後までに必要な貯金額とやるべき対策
- 手当や自治体の補助金など利用できる公的制度
- 老後資金・教育資金・住宅購入計画等の提案
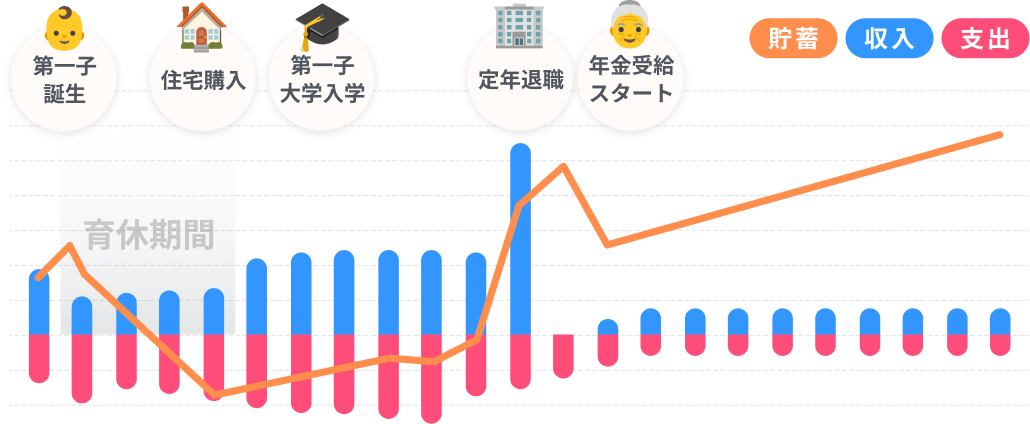
はじめに簡単な家計診断をしたらFPからコメントが届き、そのまま無料で相談が可能です。
FPから無理に商品を勧められることはないため、信頼できるFPを見つけて納得のいく選択をしましょう。
松井 大輔
400F所属 1級FP技能士 / CFP® /宅地建物取引士
300回以上のマネーセミナー実施経験を持つ敏腕FP
約1,200人に対するコンサルティングと300回以上のマネーセミナー実施経験を持ち書籍・Web記事の監修も多数行う、元エンジニアの敏腕FP。エンジニア時代に培った論理的思考を用いてお金の話について分かりやすく伝えるをモットーに、総合的なライフプランニングによって住宅資金、教育資金、老後資金を「最適」な金融商品・制度を用いて戦略的に準備するアドバイスを得意としている。
「定期預金」「積立預金」におすすめの銀行
定期預金、積立預金それぞれのおすすめの銀行を紹介します。
いずれも高金利で使い勝手の良い銀行を厳選していますが、預入額や預入期間なども考慮したうえで、自身の目的に合った銀行を選びましょう。
| SBI新生銀行 | あおぞら銀行 | SBJ銀行 | UI銀行 | |
|---|---|---|---|---|
| おすすめ定期預金商品 | 【スタートアップ円定期預金】 金利:1.4~1.55% 預入額:30万円~ 途中解約:原則不可 | 【BANK The 定期】 金利:1.2~1.7% 預入額:50万円~ 途中解約:中途解約利率が適用 | 【はじめくん】 金利:1.10~1.60% 預入額:1円~ 途中解約:原則不可 | 【スーパー定期預金】 金利:0.4~1.25% 預入額:1円~ 途中解約:期日前解約利率が適用 |
| おすすめポイント | 定期預金商品が豊富でSBI証券ともスムーズに連携 | 1~5年の長期預入が高金利 | 新規口座開設者限定の定期預金(はじめくん)が高金利 | 預入額が1~1,000万円と幅広く使いやすい |
| 店舗 | 〇(全国) | 〇(全国) | 〇(関東~九州) | 〇(関東※きらぼし銀行店舗) |
| 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
2026年6月1日時点の情報。金利は税引前の年利
SBI新生銀行:定期預金商品が豊富でSBI証券ともスムーズに連携
SBI新生銀行
\ SBI証券との連携で普通預金金利UP!定期預金金利も高く貯金用口座におすすめ! /
▼パワーフレックス円普通預金
0.50%(ダイヤモンドランク以外)
0.55%(ダイヤモンドランク(SBI証券との連携/28歳以下/60歳以上等))
▼SBIハイパー預金
0.60%
| 定期預金金利 | |||
|---|---|---|---|
| 商品名 | スタートアップ円定期預金 店舗:500万円~ インターネット:30万円~ | パワーダイレクト円定期預金30 インターネット:30万円~ | パワーフレックス円定期預金 1,000円~ |
| 3か月 | 1.4% | 1.00% | 0.375% |
| 6か月 | ー | 1.00% | 0.375% |
| 1年 | 1.55% | 1.20% | 0.40~0.41% |
| 3年 | ー | 1.50% | 0.60~0.61% |
| 5年 | ー | 1.80% | 0.70~0.71% |
2026年7月10日時点の情報。金利はすべて税引前の年利です。
- 入金:無料
- 出金:ランク・銀行によって無料、または5回/月まで無料(無料対象外の場合は110円/回)
- 同行宛:無料
- 他行宛:ランクによって1~10回/月まで無料(無料回数以上は75円~214円)
※ネットバンキング利用時
- 定期預金の金利が高く、特に新規で口座開設した方限定の定期預金金利が高金利
- 2週間満期の定期預金があり、長期で預けるのが不安な方にもおすすめ
- SBI証券との口座連携だけでダイヤモンドランクの優遇金利が適用
- スタンダードステージは入出金手数料が5回まで無料、シルバー以上のステージは回数制限なく無料(※)
- ネットバンキング利用で他行宛振込手数料がステージに応じて月1~10回まで無料
- 28歳以下、60歳以上の方は難しい条件なしでダイヤモンドステージになれる
- 取引可能なATM:セブン銀行・イオン銀行・ゆうちょ銀行・イーネットほか
詳細説明を見る
SBI新生銀行を新規に口座開設された方限定で、インターネットバンキング利用かつ預入金額30万円以上(スタートアップ円定期預金)で高金利なプランが用意されています。
また、申し込めば誰でも利用できる、インターネット限定のパワーダイレクト円定期預金も高金利で、貯金用口座におすすめです。
SBI新生銀行には「スタンダード」「シルバー」「ゴールド」「プラチナ」「ダイヤモンド」といった独自のステージがあり、「シルバー」以上のステージでは、提携コンビニATMの出金手数料が何度でも無料になります。
金利アップ条件(「ダイヤモンド」ランクの条件)※以下いずれかを満たせば適用
- SBI証券との口座連携
- 28歳以下の方の口座開設(29歳を迎えた誕生月の翌々月からステージダウン)
- 所定の投資商品の年間判定残高が2,000万円以上
- 対象商品の取引金額が1,000万円以上
- 60歳以上のお客さまが、入会申込(無料)をすること
ネットバンキングからの振込なら他行宛振込手数料もステージに応じて月1~10回まで無料で、無料回数を超える振込の手数料も、スタンダードステージは214円、ゴールド・シルバーステージは110円、ダイヤモンド・プラチナステージは75円と安いです。
╲ 新規口座開設で1年ものの定期預金金利が1.55%!最大16,000円キャッシュプレゼントも実施中!/
手数料はすべて税込みです。
(※)セブン銀行ATM・イーネットATM・ローソン銀行ATM・イオン銀行ATM・PatSat(パッとサッと)・VIEW ALTTE(ビューアルッテ)をご利用の場合のみ。ゆうちょ銀行ATM(ファミリーマートに設置のATMも含む)・全都市銀行ATM・三菱UFJ信託銀行ATM・三井住友信託銀行ATM・商工中金ATMをご利用の場合、1回あたり110円(税込)です。
あおぞら銀行:1~5年の長期預入が高金利
あおぞら銀行
\普通預金金利・定期預金金利が高くバランスが良い!/
0.75%(残高100万円超)
1.20%(残高100万円まで)
| 定期預金金利 | |
|---|---|
| 商品名 | BANK The 定期 50万円~ |
| 6か月 | 1.2% |
| 1年 | 1.4% |
| 3年 | 1.6% |
| 5年 | 1.7% |
2026年10月1日時点の情報。金利はすべて税引前の年利です。
- ゆうちょ銀行ATM:何度でも入出金無料
- セブン銀行ATM:入金は何度でも無料/出金は110円~
- その他ATM:提携金融機関の定める手数料に準ずる
- 同行宛:無料
- 他行宛:月9回まで無料(無料回数以上は150円/回)
- 普通預金金利・定期預金金利が高くバランスが良い銀行
- ゆうちょ銀行ATMなら入出金が何度でも無料
- 他行宛振込手数料が最大月9回無料
- Visaデビット機能付きキャッシュカードが発行される
- 半年ごとに利用額に応じてキャッシュバックを受けられる(上限なし)
- 取引可能なATM:ゆうちょ銀行・セブン銀行・イーネット・ローソン銀行ほか
詳細説明を見る
あおぞら銀行は有人店舗と別に、「BANK」という店舗や窓口を持たない支店があります。BANK口座を開設しても有人店舗での相談は可能です。
「BANK The 定期」はBANK口座専用の好金利な定期預金で、50万円以上1円単位で好きな預入金額を設定でき、預入期間も6か月、1年、2年、3年、5年から選べます。
預入期間が長い程金利が高くなる傾向にあり、長期での預入を検討している方におすすめです。
そのほか、あおぞら銀行BANKは、ゆうちょ銀行のATMを何度でも手数料無料で使えます。また取引状況に応じて、他行宛振込手数料が最大月9回無料になり、給与口座としてもおすすめです。
また、無料でVisaデビット機能付きキャッシュカードが発行され、最大1%のキャッシュバックを受けられます。
キャッシュバックは半年ごとに行われ、期間中の利用金額が15万円未満の場合は0.25%、15万円以上の場合は1%の還元率が適用されます。キャッシュバックには上限がないため、生活費用の口座や夫婦の共通口座として普段の生活費に使えば、還元額を大きくできるでしょう。
╲ 普通預金の金利が高いことや手数料もお得で使い勝手抜群! /
手数料はすべて税込みです。
SBJ銀行:新規口座開設者限定の定期預金(はじめくん)が高金利
SBJ銀行
\定期預金金利が高く手数料もお得!/
0.3%(通常)
0.4%(特別金利付与型(残高上限1,000万円))
0.5%(年金受取設定)
| 定期預金金利 | ||||
|---|---|---|---|---|
| 商品名 | はじめくん 1 円~上限なし | スーパー定期預金 1円~1,000万円未満 | ミリオくん 1円~100万円以下 | 定期積金 1,000円/回~ |
| 6か月 | 1.10% | 1.10%※キャンペーン金利 | ー | 0.325% |
| 1年 | 1.50% | 1.35%※キャンペーン金利 | 1.25% | 0.35% |
| 3年 | 1.50% | 1.50%※キャンペーン金利 | 0.65% | 0.40% |
| 5年 | 1.60% | 1.55%※キャンペーン金利 | 0.75% | 0.45% |
2026年6月1日時点の情報。金利はすべて税引前の年利です。
- セブン銀行・イオン銀行・イーネット:入出金合計10回/月まで無料(無料回数以上は110円/回)
- ゆうちょ銀行・みずほ銀行:入出金合計3回/月まで無料(無料回数以上は110円/回)
- 同行宛:無料
- 他行宛:インターネット・スマートフォンバンキング(SBJダイレクト)5回/月まで無料(無料回数以上220円・窓口利用の場合は330円/回)
- 条件を満たせば普通預金金利がアップする
- 定期預金金利がいずれも高金利
- 他行宛振込手数料やATM利用手数料の無料回数が多い
- 取引可能なATM:セブン銀行・イオン銀行・イーネット・ゆうちょ銀行・みずほ銀行
╲ 定期預金金利が高金利で、ATM利用手数料も無料 /
手数料はすべて税込みです。
UI銀行:預入額が1~1,000万円と幅広く使いやすい
UI銀行
\ 手数料がお得で夫婦やカップルでも家計管理しやすい! /
0.3%(普通預金金利/KYODAI Bank※1)
0.5%(女神のサイフ(女性限定))※2
0.5%(はたらくサイフ(給与受取設定))※3
0.5%(まもりのサイフ(年金受取設定))※4
※1:「Kyodai Remittance」アプリからのみ申し込みが可能な在留外国人向けの普通預金
※2:年12回利息が付き、各種手数料がお得(特定のATM手数料月3回、他行振込手数料月5回無料)な女性限定の口座
※3:給与受取設定で年12回利息が付き、限定クーポンがもらえる口座
※4:年金受取設定で年12回利息が付き、限定クーポンがもらえる口座
| 定期預金金利 | |
|---|---|
| 商品名 | スーパー定期預金 1円~1,000万円未満 |
| 6か月 | 0.70% |
| 1年 | 1.00% |
| 3年 | 0.60% |
| 5年 | 0.65% |
2026年6月1日時点の情報。金利はすべて税引前の年利です。
- 入金:無料
- 出金:ランクによって1~20回/月まで無料(無料回数以上は110円)※
- 同行・きらぼし銀行宛:無料
- 他行宛:ランクによって2~20回/月まで無料(無料回数以上は86円)
- 定期預金の金利が高い
- 女性は高金利な普通預金金利が適用される(女神のサイフ)
- ステージに応じてATM出金手数料が月1~20回、他行宛振込手数料が月2~20回無料
- アプリで口座開設・振込・預金管理が可能
- アプリだけで(カードレスで)セブン銀行・ローソン銀行ATMから引き出しが可能
- アプリで夫婦やカップルでも資産管理の共有ができる
- 取引可能なATM:きらぼし銀行・セブン銀行
╲普通預金・定期預金が高金利でスマホ出金も可能!/
手数料はすべて税込みです。
※ATM出金手数料の優遇はセブン銀行・ローソン銀行・イーネット・ゆうちょ銀行ATMのみ適用されます。 きらぼし銀行ATMは対象外です。きらぼし銀行ATMご利用の場合は、きらぼし銀行のATM利用手数料無料条件が適用されます。
プロが回答する「定期預金」「積立預金」に関するQ&A
最後に定期預金と積立預金に関するよくある質問に、お金のプロが回答します。
- 定期預金と積立預金は結局どっちが得なの?
-
 監修者
金利の面で考えると、金利が高い傾向にある「定期預金」の方がお得と言えますが、そもそも目的が異なる金融商品です。
コツコツ毎月の積立で着実にお金が貯まるといった意味では、長い目で見るとより多くのお金が貯まるのは「積立預金」と言えます。
まだ低金利が続いている現状では、「積立預金は資産づくり」「定期預金は資産の固定」という目的で利用するのが良いでしょう。あわせて読みたい【2026年】定期預金金利は今後どうなる?専門家による見通しと適切な預け方がわかる 「利上げが話題だけど、定期預金の金利は今後どうなるの?」「今、預けるタイミングとしては適切?」日銀の利上げ報道や住宅ローン金利の上昇といった流れを受け、定期… - 途中で引き出しが必要になるリスクの対策方法は?
- 監修者
定期預金の途中解約で利率が低くなるリスクを避けるための対策として、以下の方法が挙げられます。
・生活防衛資金(3~6か月の生活費が目安)を別で確保しておく
・資産を分けて預ける(複数の定期預金口座、異なる期間の定期預金など)
・預入期間を短くする(6か月~1年程度)
病気やケガなど、思わぬ出費の発生で途中解約をせざるを得ない状況になる可能性は大いにあります。
ある程度の予備資金を用意しておき、その他の余剰資金を定期預金や積立預金などで管理しましょう。あわせて読みたい生活防衛資金はいくらあれば安心?家族構成別の目安額と適切な預け先もわかる! 病気やケガ、突然の失業に予期せぬ出費など、人生には「いつ起こるかわからないリスク」があります。こうした事態に備えるためのお金が生活防衛資金です。 2026年4月に…
まとめ
「定期預金」は一定期間にある程度まとまったお金を預ける預金、「積立預金」は資産づくりのために毎月一定額を自動で積み立てる預金のことです。
いずれも安全に資産を管理できますが、預金金利はいまだ低水準であることから、長期で銀行預金に置きっぱなしにすると資産が目減りしてしまうリスクがあります。
銀行預金で資産を守りつつ、ある程度資産が貯まったら資産運用を始めることも検討しましょう。
どのくらい資産を貯めるべきか、どのような資産運用が適切なのか判断に困ったら、お金のプロに相談することが悩みや不安を解消する近道です。
「今の貯金額だと定期預金が最適?」
「他にどんな貯金方法があるの?」
「いつまでにいくら貯めるべき?」
120万人以上※が体験しているオカネコでは、そのような悩みをFPにオンラインで無料相談ができます。
■FPからもらえるアドバイス・提案の一例
- ヒアリングの上で詳細なライフプランニング表の作成
- おすすめの家計管理方法
- 目的別の効率的な貯金方法
- 老後までに必要な貯金額とやるべき対策
FPから無理に商品を勧められることはありません。目的や希望に応じて適切な提案がもらえるため、納得のいく選択ができるでしょう。
<相談前に無料家計診断もできる!>
登録して家計に関する約20問の質問に回答すると、住んでいる地域 × 家族構成が同じ人と比べてあなたの世帯年収・貯金額・金融資産は高いのか低いのかを、A~Eランクで診断します。
診断結果には簡易ライフプラン表もついてくるので、このままいくと老後資金がいくら貯まるのかも一目でわかります。
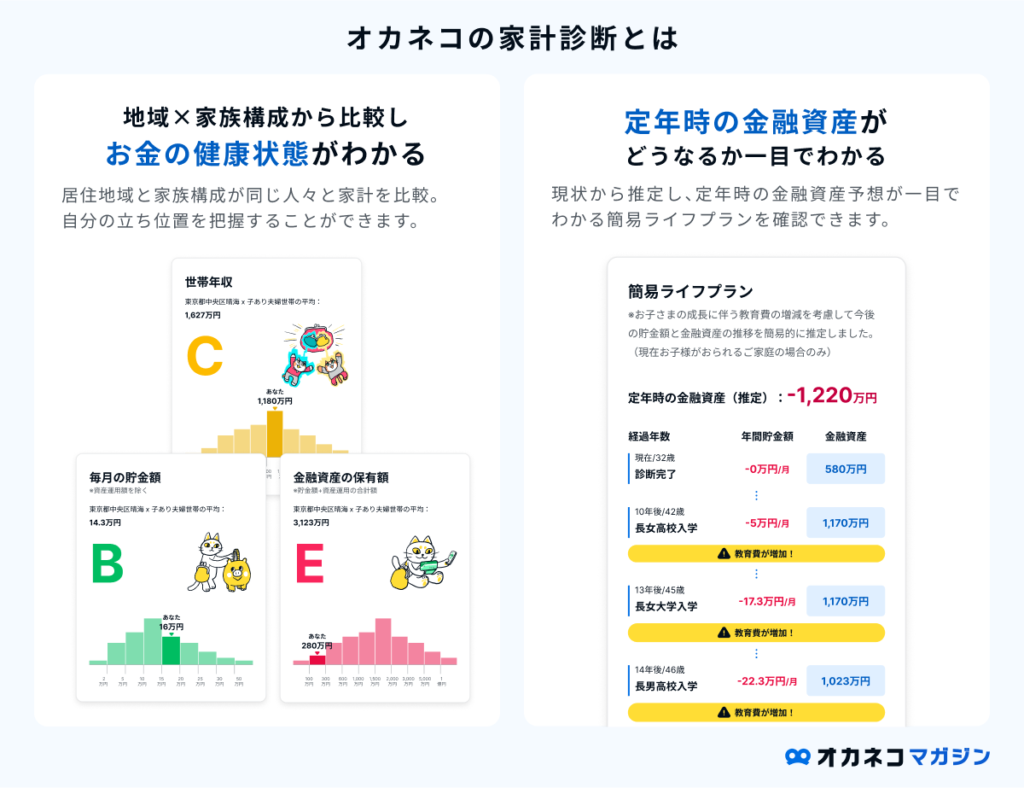
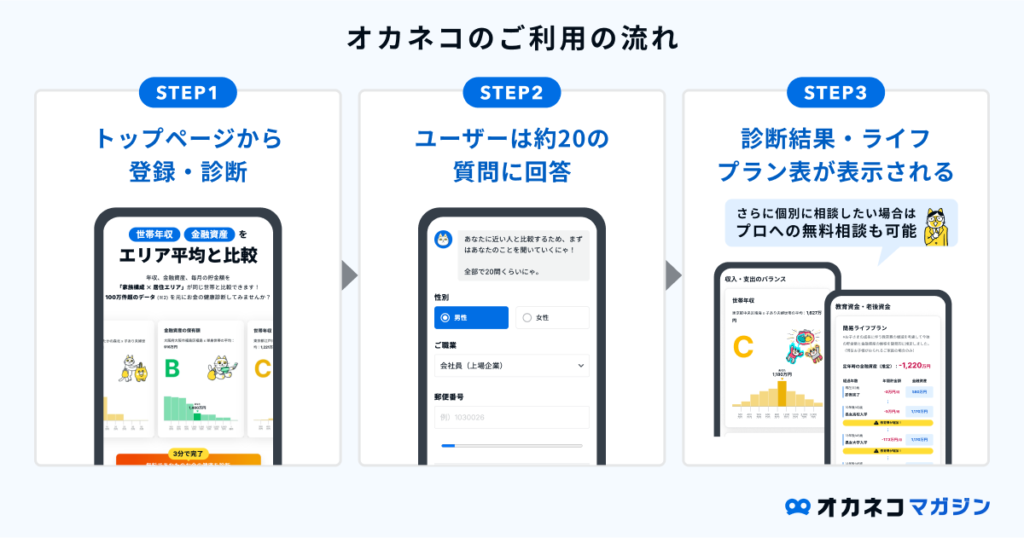
オカネコは完全無料で利用できて、約3分で簡単に診断できます。家計見直しのきっかけにもなるでしょう。
※2025年6月1日当社データベースより概算(オカネコサービスすべての実績総数)