メインバンクは1つの銀行口座で全部をまかなうのではなく、日々の出し入れを担うメインバンクと、目的別に置いておくサブバンクに分けるところから考えます。
選ぶときの軸は次の5つです。
- 手数料の安さ
- 普通預金金利の高さ
- ATMの使いやすさ
- 振込手数料の安さ
- 口座開設の手軽さ
どれを優先するかは使い方で変わります。お得さを重視するならネット銀行、対面での安心感を重視するなら都市銀行(メガバンク)、全国どこでも同じ使い勝手を求めるならゆうちょ銀行というように目的別に適した選択肢が分かれます。
本記事では5つの軸で比較表を確認しながら、メインバンクとサブバンクの組み合わせまで具体的に紹介します。
| 監修者 | |
 | 株式会社400F COO(最高執行責任者) 関 雄太 早稲田大学在学中に、外資系金融機関にてインターンを経験。卒業後、野村證券、KPMG、デロイト(トーマツ)にて、ブローカレッジ・プレM&A・ポストM&Aに従事。2022年より、株式会社400FのCOO(最高執行責任者) に就任。 資格・AFP ・日本証券アナリスト協会検定会員 ・証券外務員1種 |
メインバンクは「手数料の安さ」「普通預金金利の高さ」「ATM台数の多さ」を基準に選ぶのがおすすめです。これらの条件を満たす銀行はネット銀行に多いため、お得さを追求するならネット銀行をメインバンクにするといいでしょう。
一方、安心を優先するなら都市銀行(メガバンク)が向いています。メガバンクは全国各地に支店があるので、わからないことがあれば対面で説明を受けられるメリットがあります。
本記事では、メインバンクとサブバンクの使い分け方やメインバンクの選び方、メインバンクにおすすめの比較表を紹介します。どの銀行をメインバンクにするか迷っている方、相性のよいメインバンク・サブバンクの組み合わせを知りたい方は、ぜひ最後までご覧ください。
監修者かつてのように、一つの銀行口座で全ての金融取引をまかなう時代は終わりつつあります。
多様なサービスを提供する金融機関が増えた今、それぞれの長所を活かして複数の口座を使い分けることが、より賢いお金との付き合い方といえるでしょう。
お金の司令塔となるメインバンクと、貯蓄や投資といった特定の役割を担うサブバンク。
この2つを明確に意識して使い分けることで、家計は驚くほどシンプルになり、自然とお金が貯まる仕組みを築くことができます。
この記事をきっかけに、ご自身の銀行口座の役割を一度見直してみてはいかがでしょうか。
なんとなく使い続けている口座を整理し、戦略的に使い分けることが、手数料の節約や効率的な資産形成への確かな一歩となります。
※本記事の表記金利は2026年8月時点のものです。また、すべて税引前の金利です。
注記:当サイトを経由したお申し込みがあった場合、当社は提携する各企業から報酬の支払いを受けることがあります。提携や報酬の支払いの有無が、当サイト内での評価に影響を与えることのないようにしています。
メインバンクとサブバンクをうまく使い分けよう
銀行口座を開設する際は、メインバンクだけでなくサブバンクも検討しましょう。資金の用途に応じて複数の口座を使い分けると、家計管理がしやすいのでおすすめです。
例えば、「給与受取用の口座/生活費用の口座」をメインバンクとし、「貯蓄用の口座」のサブバンクを別途開設する方法があります。
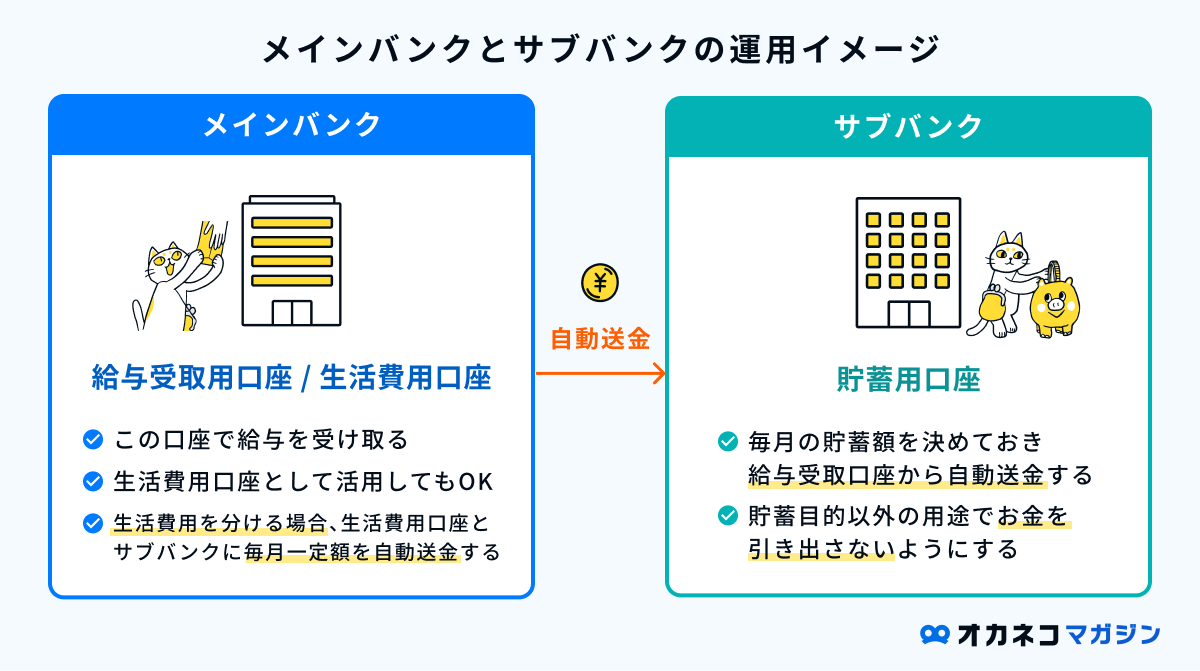
上記の使い分けを採用すれば、基本的に出金や引き落としが発生するのはメインバンクのみになります。お金の出口を1つの口座にまとめることで、家計簿をつけなくても毎月の支出の把握が可能です。
また、メインバンクと別に貯蓄用口座を用意すれば、うっかり貯蓄を使い込んでしまう心配がありません。
ほかにも、自分の生活スタイルや人生設計に応じて、生活防衛費用・子どもの学費用・マイホームの頭金用などのサブバンクを用意するといいでしょう。
監修者給与振込や公共料金の引き落としといったお金の出入りを管理するメインバンクと、貯蓄や投資、趣味の費用など特定の目的のために使うサブバンクを分けることは、賢い家計管理の第一歩です。
お金の流れが明確になり、目的ごとにお金を貯めやすくなるだけでなく、金融機関のシステム障害などに備えるリスク分散にもつながります。
「今の貯金額だと定期預金が最適?」
「他にどんな貯金方法があるの?」
「いつまでにいくら貯めるべき?」
120万人以上※が体験しているオカネコでは、そのような悩みをFPにオンラインで無料相談ができます。
■FPからもらえるアドバイス・提案の一例
- ヒアリングの上で詳細なライフプランニング表の作成
- おすすめの家計管理方法
- 目的別の効率的な貯金方法
- 老後までに必要な貯金額とやるべき対策
FPから無理に商品を勧められることはありません。目的や希望に応じて適切な提案がもらえるため、納得のいく選択ができるでしょう。
<相談前に無料家計診断もできる!>
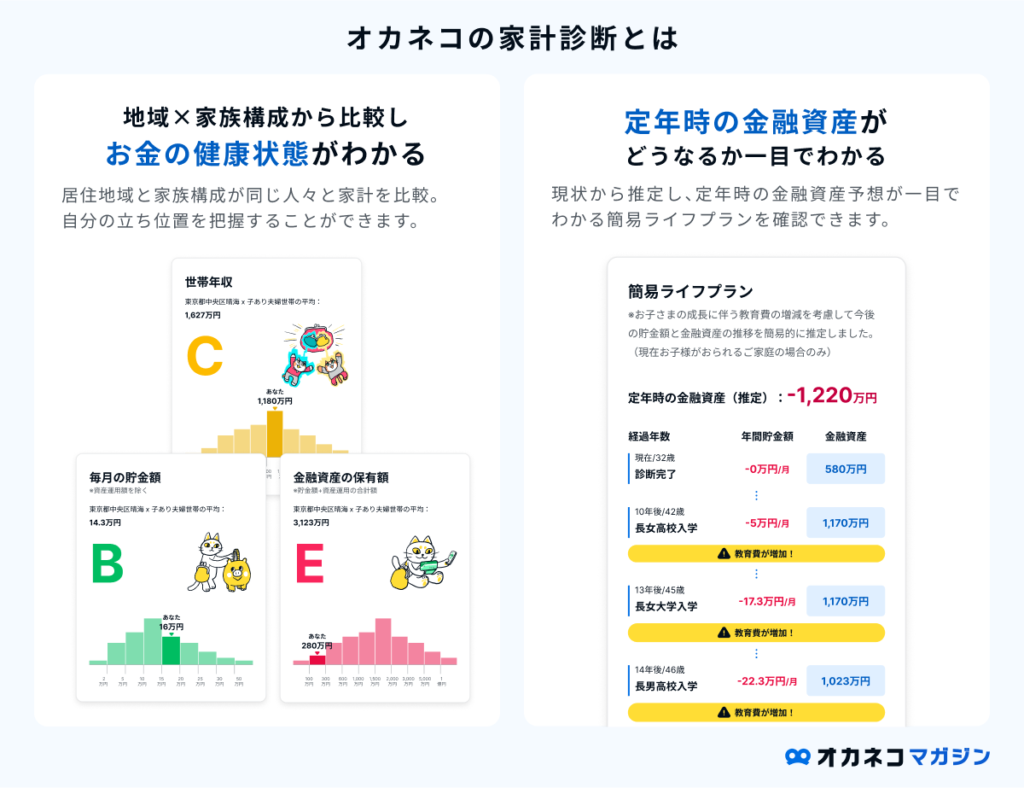
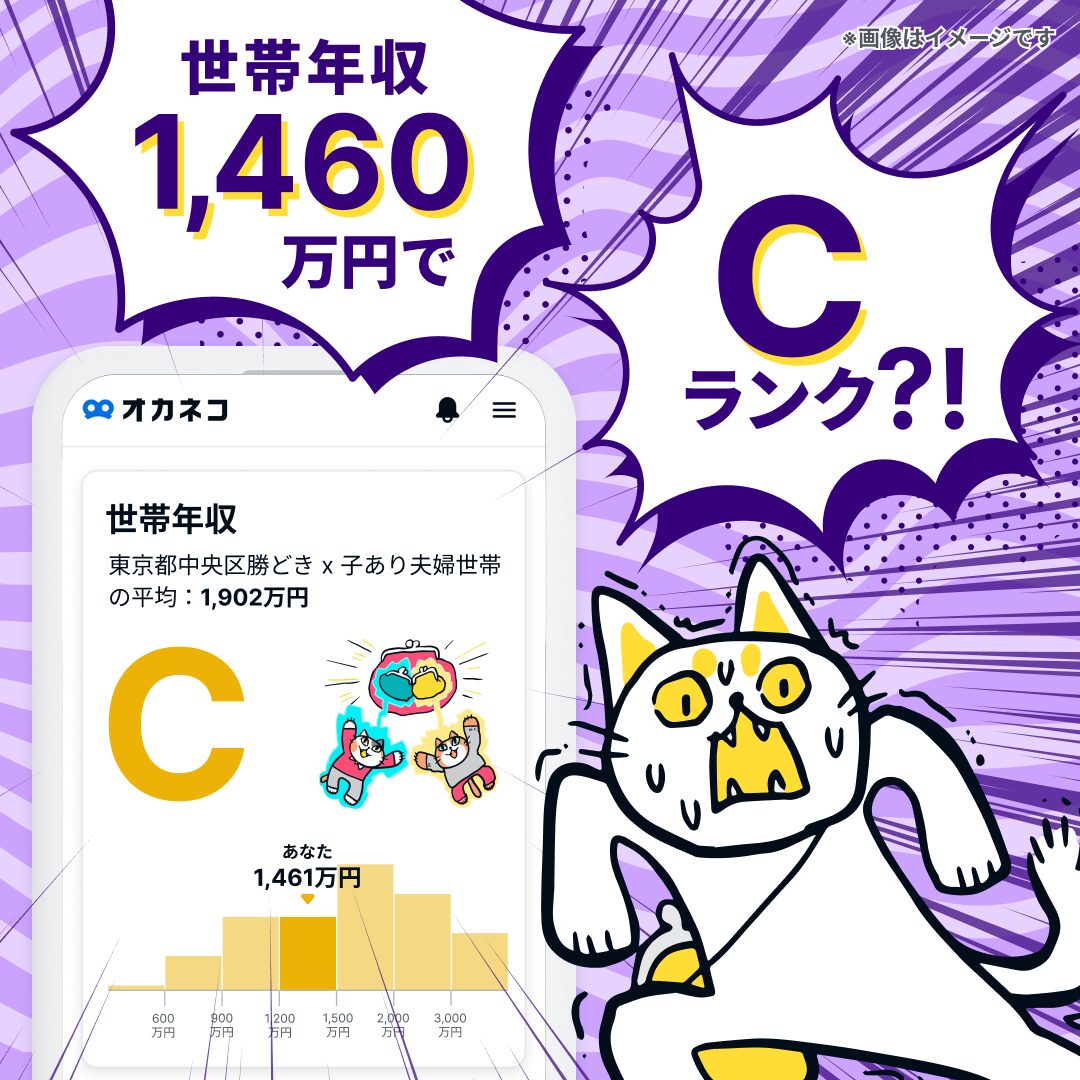
登録して家計に関する約20問の質問に回答すると、住んでいる地域 × 家族構成が同じ人と比べてあなたの世帯年収・貯金額・金融資産は高いのか低いのかを、A~Eランクで診断します。
診断結果には簡易ライフプラン表もついてくるので、このままいくと老後資金がいくら貯まるのかも一目でわかります。
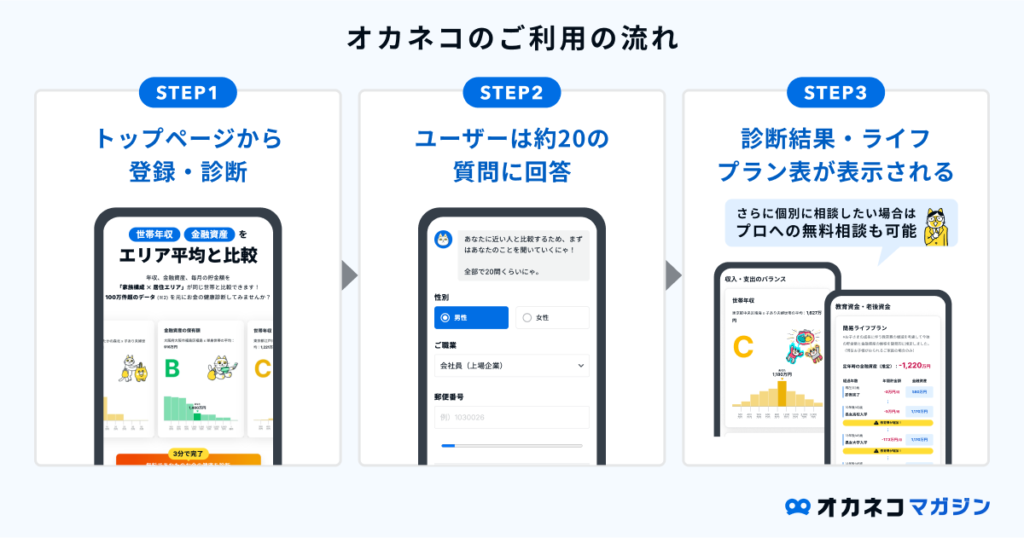
オカネコは完全無料で利用できて、約3分で簡単に診断できます。家計見直しのきっかけにもなるでしょう。
※2025年6月1日当社データベースより概算(オカネコサービスすべての実績総数)
銀行の種類と特徴まとめ!都市・地方・ネット・ゆうちょの違いは?
本記事ではメインバンクの候補を4つのタイプに分けて、金利・手数料・店舗網の傾向を比べます。
メインバンクを決めるとき、いきなり銀行名から比べ始めると判断がぶれてしまいやすいです。
先に「どの種類の銀行が自分の使い方に合うか」を決めてしまえば、候補は自然と絞り込めます。
銀行には信託銀行や第二地方銀行などの区分もありますが、個人がメインバンクを選ぶ場面で候補に挙がるのはおおむね次の4タイプです。銀行の成り立ちと役割の違いは、全国銀行協会の解説でも整理されています(全国銀行協会「教えて!くらしと銀行」)。
4つのタイプの傾向を先に一覧で確認しておきましょう。
| 種類 | 店舗網 | 金利の傾向 | 手数料の傾向 | 向いている使い方 |
| 都市銀行(メガバンク) | 全国の主要都市に支店あり。窓口相談ができる | 普通預金は低め | ATM・振込ともに条件次第で有料になりやすい | 対面での手続きや相談を重視したい |
| 地方銀行 | 本拠地の地域に支店・ATMが集中 | 都市銀行と同水準のことが多い | 地元では優遇されやすい | 住宅ローンなど地元での取引を続けたい |
| ネット銀行 | 店舗を持たず、提携ATMで入出金が可能 | 普通預金が高めに設定されやすい | 無料回数の付く銀行が多い | 手数料と金利の条件を重視したい |
| ゆうちょ銀行 | 全国の郵便局に窓口とATMあり | 普通預金は低め | 自行ATMは基本的に無料 | 全国どこでも同じように利用したい |
どれか1つが優れているという話ではありません。
日常の出し入れはネット銀行、まとまった相談は都市銀行、という組み合わせで使う方法もあります。
都市銀行(メガバンク)の特徴
都市銀行とは、三菱UFJ銀行・三井住友銀行・みずほ銀行・りそな銀行などが該当し、全国の主要都市に支店を持ちます。
大きな強みは窓口で相談できることはもちろん、「手続きの選択肢が多いこと」が実務上の価値といえるでしょう。
相続の手続きから外貨の取り扱い、事業性の資金相談まで、窓口で完結できる範囲が広くなります。
一方で、普通預金金利は本記事の比較表のとおり年0.400%前後にとどまり、ネット銀行との差は明確です。
ATM手数料や他行宛振込手数料も、優遇条件を満たさないと有料になる場面があります。
金利と手数料でネット銀行に見劣りする点は、都市銀行を選ぶ前に理解しておきたいところです。
給与振込の指定や残高、グループのサービス利用状況によって手数料が優遇される仕組みが用意されているため、勤務先の指定口座と合わせて検討すると条件を満たしやすくなります。
地方銀行の特徴
北海道銀行や静岡銀行のように、特定の地域を営業基盤とする銀行を地方銀行といいます。
地域によって異なるため比較表には登場しませんが、メインバンク選びから外してよい区分ではありません。
地方銀行の価値は、金利や手数料の数字ではなく「取引実績の積み上げ」にあります。
地域内に窓口があるため、住宅ローンや事業資金について対面で相談しやすいでしょう。
金利と手数料の軸だけで評価すると、この相談のしやすさが抜け落ちてしまいます。
なお、取引実績が融資の審査で有利にはたらくかどうかは銀行ごとの判断になるため、優遇の条件は各行の公式ページで確認してください。
地元で家を買う予定がある方や、自営業で運転資金の相談先を持っておきたい方は、地方銀行を候補に入れておくと選択肢が増えます。
反面、営業エリアの外へ引っ越すと支店もATMも遠くなるため、転勤の可能性がある方はサブバンクとして持つ形が現実的です。
ネット銀行の特徴
ネット銀行は実店舗を持たず、取引をインターネットとアプリで完結させる銀行です。
運営のコスト構造が店舗型の銀行と異なるため、金利と手数料の条件にも差が出ます。
本記事のおすすめのネット銀行比較表のとおり、普通預金金利で年0.5%を超える銀行があり、ATMや振込の無料回数も月単位で変わります。
入出金はセブン銀行やローソン銀行などの提携ATMを利用するため、生活圏に提携ATMがあり無料回数の条件を満たせるなら、日常の入出金に困りません。
制約もはっきりしています。
窓口がないため、手続きで迷ったときはコールセンターかチャットでのやり取りになります。
紙の通帳が発行されない銀行が多く、記帳の習慣がある方には慣れが必要です。
また、スマートフォンとメールアドレスが実質的な前提になるため、家族の代理手続きがしにくい点も押さえておきましょう。
ゆうちょ銀行の特徴
全国の郵便局に窓口とATMがあり、どこへ引っ越しても同じように利用できる点が特徴です。
本記事でも触れているとおりATM設置台数が多く、旅行先や出張先で現金が必要になったときに探す手間がかかりません。
他行宛の振込にも対応していますが、ゆうちょ銀行間の送金と他の金融機関宛の送金では手数料の体系が分かれます。
他行宛の送金が多い使い方なら、振込手数料の無料回数が付く銀行をメインに据えるほうが費用は抑えられるでしょう。
もう一つ、ゆうちょ銀行には「預入限度額」という独自の仕組みがあります。
法令の定めにより、通常貯金は通常貯蓄貯金と合算して1人あたり1,300万円まで、定期性貯金は1人あたり1,300万円までと決まっています(ゆうちょ銀行 通常貯金の商品説明書/定期貯金の商品説明書)。
2つの枠は別々に管理され、財産形成定額貯金などはさらに別枠です。まとまった資金をすべて集約する使い方には向きません。
貯蓄の受け皿というよりも、全国で使える生活口座として位置づけるのが実態に合っています。
メインバンクのおすすめの選び方
メインバンクを選ぶ際は、以下の5つの軸で比べるのがおすすめです。
上から3つ目までは日常のコストと利便性に関わる軸、4番目と5番目は使い始めと資金移動に関わる軸です。
監修者メインバンクは、日々の生活における利便性を最優先して選ぶべきです。
ATMの設置場所や手数料無料の条件、スマホアプリの使いやすさなどは、必ず確認しましょう。
給与振込口座に指定することで各種手数料が優遇されることも多いため、ご自身の生活圏や勤務先の状況に合わせて総合的に判断することが大切です。
手数料が安いまたは無料回数が多い銀行(出金の多い方向け)
メインバンクはATM入出金や振込の機会が多いため、できるだけ手数料の安い銀行を選ぶことをおすすめします。銀行によっては、毎月一定のATM利用手数料や振込手数料の無料回数が付くところもあります。
1回あたりの手数料は数百円程度ですが、取引のたびに手数料を払うのはもったいないです。積み重なれば大きな金額になるので、メインバンク開設前に各種手数料の金額を確認しましょう。
| 手数料が安いおすすめの銀行 | ||
|---|---|---|
| ATM手数料 | 振込手数料 | |
| 東京スター銀行 | 月8回実質無料 | 月5回実質無料 |
| ソニー銀行(Sony Bank WALLET) | 月4回無料 | 最大月11回無料 |
| 楽天銀行※1 | 最大月7回無料※2 | 最大月3回無料※3 |
| ドコモSMTBネット銀行 ※5 | 月2~20回無料 | 月1~20回無料 |
| SBI新生銀行 | 月5回無料 | 最大月10回無料 |
| みんなの銀行※アプリダウンロード画面 | 最大月10回無料※4 | 最大月10回無料※4 |
※1:ATM手数料無料回数は、入金と出金を合わせた回数です。ハッピープログラムへのエントリー(無料)が必要です。(詳細はこちら)
※2:会員ステージがスーパーVIPの場合。
※3:会員ステージがスーパーVIP、VIPの場合
※4:プレミアム会員(月額税込600円/初回半年間無料)かつ26歳以上の場合。
※5:スマートフォン専用URL

普通預金金利の高い銀行(貯蓄を増やしたい方向け)
利息の受け取りを少しでも増やしたいなら、普通預金金利が高い銀行をメインバンクに選びましょう。
普通預金金利は、メガバンクよりもネット銀行のほうが高い傾向です。2026年8月現在のメガバンクの普通預金金利は年0.400%ですが、ネット銀行のなかには条件を満たせば年1.0%前後の高金利が適用されるところもあります 。
今は金利上昇が進みつつあるので、各銀行の最新の普通預金金利を比較したうえで、メインバンクを選ぶのがおすすめです。
| 普通預金金利が高いおすすめの銀行 | ||
|---|---|---|
| 東京スター銀行 | 年1.050%(スターワン円普通預金の金利優遇プログラムで、給与・年金受取口座の指定/資産運用商品300万円以上の保有/NISA口座の保有かつ投資信託の購入のうち、2つ以上を達成した場合の金利。1つのみの達成は年0.900%または年0.450%) | |
| SBI新生銀行 | 年0.55%(SBIハイパー預金の金利) | |
| あおぞら銀行 | 年0.65-1.00%(BANK口座) | |
| みんなの銀行※アプリダウンロード画面 | 年0.5% | |
ATMの数が多い銀行(現金をよく使う方向け)
メインバンクはATM台数の多さも大切です。全国各地にたくさんのATMが設置されている銀行なら、旅行や出張のときはもちろん、転勤などで住む場所が変わっても困る心配がありません。
ATMの台数がもっとも多いのはゆうちょ銀行で、全国に約31,200台を設置しています(2024年9月末現在)。また、最近はセブン銀行やローソン銀行などのコンビニATMの設置台数が増加傾向にあります。
そのため、ゆうちょ銀行やコンビニATMと提携している銀行をメインバンクにすれば、より利便性が高まるでしょう。
振込手数料の安い銀行(他行への送金が多い方向け)
家賃の送金やサブバンクへの資金移動が多い方は、振込手数料の条件で選ぶと差が出ます。
他行宛の振込手数料は、1回あたり100~300円台までと銀行によって幅があります。
月に3回送金するだけでも、年間では数千円の違いになる計算です。
本記事のおすすめのネット銀行比較表にあるとおり、ネット銀行には他行宛の振込が月に数回まで無料になる銀行があります。
無料回数の条件は銀行ごとに異なり、残高や取引状況に応じて回数が変わる仕組みが一般的です。
自分が月に何回振り込んでいるかを一度数えたうえで、その回数を無料でまかなえる銀行を選びましょう。
同じ銀行どうしの振込が無料になる銀行もあるため、メインとサブを同じグループでそろえる方法も選択肢になります。
口座開設が簡単な銀行(すぐに使い始めたい方向け)
来店せずスマートフォンだけで手続きが完結する銀行なら、思い立った日に申し込むことが可能です。
ネット銀行の多くはアプリで本人確認まで済ませられ、口座番号が当日から翌営業日に通知されます。
店舗型の銀行でも、インターネット経由の申し込みに対応しているところが増えています。
給与振込の変更手続きに間に合わせたい、キャンペーンの期限が近いといった事情があるなら、開設のしやすさは実質的な選定基準になるでしょう。
手続きに必要なものと具体的な流れは、後半の「銀行口座の開設手順と必要なもの」で詳しく紹介しています。
【目的別】メインバンクにおすすめの銀行
メインバンクを選ぶ際は、目的によってネット銀行とメガバンクのどちらにするか決めましょう。お得さを優先するならネット銀行、安心を優先するならメガバンクがおすすめです。
ネット銀行・メガバンクのそれぞれで、メインバンクにおすすめの銀行の手数料・普通預金金利・提携ATMを比較表にまとめたので、ぜひ参考にしてください。
監修者昨今では、手数料が圧倒的に安く、スマホ一つでほとんどの取引が完結するネット銀行をメインバンクにする合理性が非常に高まっています。
特に毎月の振込手数料やATM利用料を大幅に節約できる点は、誰にとっても大きなメリットです。
一方で、住宅ローンなど大型の融資で対面での手厚いサポートを重視する場合には、実績のあるメガバンクも依然として有力な選択肢となります。
ご自身のライフスタイルで何を優先するか検討しましょう。
お得に利用したい方は「ネット銀行」がおすすめ
| おすすめのネット銀行比較表 | |||||||
|---|---|---|---|---|---|---|---|
| SBI新生銀行 | 東京スター銀行 | あおぞら銀行 | みんなの銀行 | 楽天銀行 | ソニー銀行Sony Bank WALLET | ドコモSMTBネット銀行 | |
| ATM利用手数料 | 月5回無料※1 預入:0円 引出:110円 | 月8回実質無料 預入:0円 引出:110円 | 預入:ゆうちょ銀行/セブン銀行0円 引出:ゆうちょ銀行0円/セブン銀行110-220円 | 最大月10回無料※4 預入:0円 引出:110円 | 最大月7回無料 預入:0~275円 引出:220-275円 | 月4回無料※5 預入:0円 引出:110円 | 月2~20回無料(スマプロランクに応じて) 預入:165-330円 引出:165-330円 |
| 振込手数料(他行宛) | 最大月10回無料 75~214円※2 | 月5回実質無料 110円※2※7 | 最大月9回無料 150~770円※6 | 最大月10回無料※4 200円 | 最大月3回無料 他行宛:145円 | 最大月11回無料 110円 | 月1~20回無料 他行宛:0-77円 |
| 普通預金金利 | 年0.400-0.450%(SBIハイパー預金は年0.550%) | 年0.450-1.050%(金利優遇プログラム適用時) | 年0.65-1.00% | 年0.5% | 年0.40-0.74% | 年0.400%(円リッチプログラムの適用で最大年0.800%) | 年0.400%(SBIハイブリッド預金は年0.410%) |
| 提携ATM | セブン銀行/イーネット/ローソン銀行/イオン銀行/PatSat/ビューアルッテ/ゆうちょ銀行/全都市銀行/三菱UFJ信託銀行/三井住友信託銀行/商工中金 | セブン銀行/ゆうちょ銀行/MICS提携ATM※3 | ゆうちょ銀行/セブン銀行/都市銀行/商工中金/信託銀行/イーネット/ローソン銀行 | セブン銀行 | セブン銀行/イオン銀行/ローソン銀行/イーネット/PatSat/三菱UFJ銀行/みずほ銀行/ゆうちょ銀行/ビューアルッテ | セブン銀行/イオン銀行/イーネット/ローソン銀行/ゆうちょ銀行/三菱UFJ銀行/三井住友銀行 | イオン銀行/セブン銀行/ゆうちょ銀行/イーネット/ローソン銀行/ |
| 公式サイト | URL | URL | URL | URL ▲アプリダウンロード画面 | URL | URL | URL ※スマートフォン専用 |
2026年8月時点の金利。手数料は税込み価格です。税引き後の金利は各銀行ウェブサイトをご確認ください。
※1:シルバーステージ以上は無制限無料。
※2:インターネットバンキング利用の場合。
※3:MICS提携金融機関は、ファミリーマート、ローソンなどのコンビニエンスストアATM、信託銀行、都市銀行、SBI新生銀行、あおぞら銀行、イオン銀行、商工中金、地方銀行、第二地方銀行などがあります。
※4:プレミアム会員(月額600円/初回半年間無料)かつ26歳以上の場合。
※5:優遇プログラム Club S プラチナは無制限無料。
※6:あおぞら銀行の他行宛振込手数料は、インターネットバンキング150円、窓口770円です(有人店舗の普通預金口座から本人名義の他行口座へ当日振込する場合は無料。2026年7月24日現在)。
※7:東京スター銀行の他行宛振込は、東京スターダイレクトで「スターワン口座取引明細書」の郵送設定を「郵送しない」にしている場合、月5回まで手数料が翌月キャッシュバックされる実質無料です(郵送する設定の場合は110円/回。2025年3月1日現在)。
ネット銀行はメガバンクよりも手数料が安く、普通預金金利が高い傾向にあります。
実店舗や自行ATMはないものの、コンビニ系銀行やゆうちょ銀行など提携ATMが豊富なため、対面サービスを希望する方でなければ利便性も問題ありません。お得さを重視するなら、ネット銀行をメインバンクに選びましょう。
安心して利用したい方は「都市銀行(メガバンク)」がおすすめ
| おすすめのメガバンク比較表 | ||||
|---|---|---|---|---|
| 三井住友銀行(Olive) | みずほ銀行 | 三菱UFJ銀行 | りそな銀行 | |
| ATM利用手数料 | 預入:0-330円 引出:0-330円※1 | 預入:0-220円 引出:0-220円 | 預入:0-330円 引出:0-330円 | 預入:0-220円 引出:0-220円 |
| 振込手数料(他行宛) | 0-220円※2 | 0-110円※2※3 | 154-220円※2 | 165円※2 |
| 普通預金金利 | 年0.400% | 年0.400% | 年0.400% | 年0.400% |
| 提携ATM | イーネット/ローソン銀行/セブン銀行/ゆうちょ銀行/ビューアルッテほか | イーネット/ローソン銀行/セブン銀行/イオン銀行/ビューアルッテ/ゆうちょ銀行/Patsat/スルガ銀行ほか | 三井住友銀行/イーネット/ローソン銀行/セブン銀行/ゆうちょ銀行/JAバンク/イオン銀行/Patsat/ビューアルッテ | 関西みらい銀行/みなと銀行/セブン銀行/ローソン銀行/イーネット/ビューアルッテ/ゆうちょ銀行ほか |
| 公式サイト | URL | URL ※スマートフォン専用 | URL | URL |
2026年8月時点の金利。手数料は税込み価格です。
※1:Oliveアカウントでは本支店ATM手数料がいつでも無料になります。また、選べる特典で選択した場合、コンビニATMの手数料も最大月2回まで無料になります。
※2:インターネットバンキング利用の場合。
※3:みずほマイレージクラブの「うれしい特典」条件を満たすと月2回まで無料
メガバンクはネット銀行よりも手数料がやや高く、普通預金金利も低めです。
しかし、自行ATMのほかコンビニ系銀行やゆうちょ銀行などの提携ATMがあり、支店窓口が全国各地にあるため安心感があります。安心を重視するなら、メガバンクをメインバンクに選びましょう。
おすすめのメインバンクとサブバンクの組み合わせ
メインバンクとサブバンクをどの銀行で開設するか悩んでいる方は、以下の組み合わせがおすすめです。
給与受取口座/生活費用口座(メインバンク)
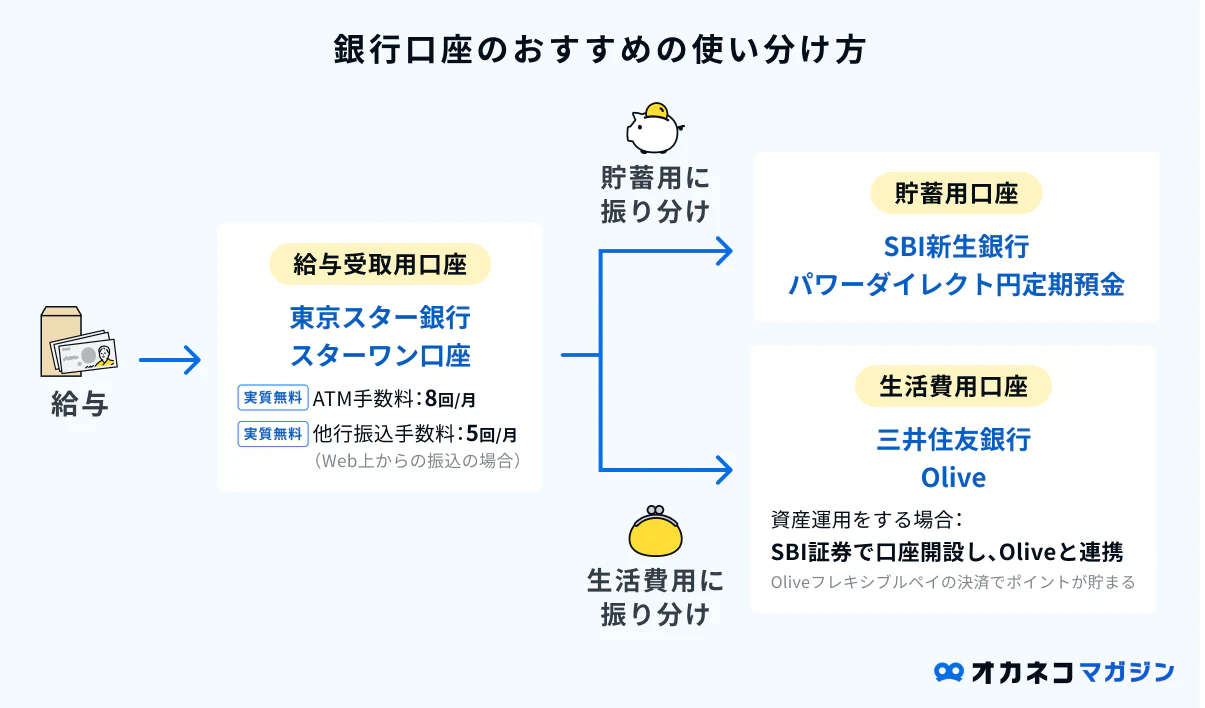
メインバンクには東京スター銀行のスターワン口座がおすすめです。給与・年金受取口座に指定すると年0.900%の優遇金利が適用されます。指定に加えて資産運用商品300万円以上の保有やNISA口座での投資信託購入など、条件を2つ以上達成すると年1.050%になります。(2026年8月時点の金利)
ATM利用手数料は月8回、インターネットバンキングでの他行宛振込手数料は月5回実質無料のため、手数料をかけずに他口座への資金移動ができます。
そのほかに、取り引きでVポイントが貯まる三井住友銀行のOliveもおすすめです。Oliveアカウントを契約すれば、本支店ATM手数料がいつでも無料になり、選べる特典でコンビニATMの手数料が最大月2回まで無料になります。
また、1枚でキャッシュカードのほかクレジット払い・デビット払い・ポイント払いができ、アプリで一元管理ができるため、生活費用口座として最適でしょう。
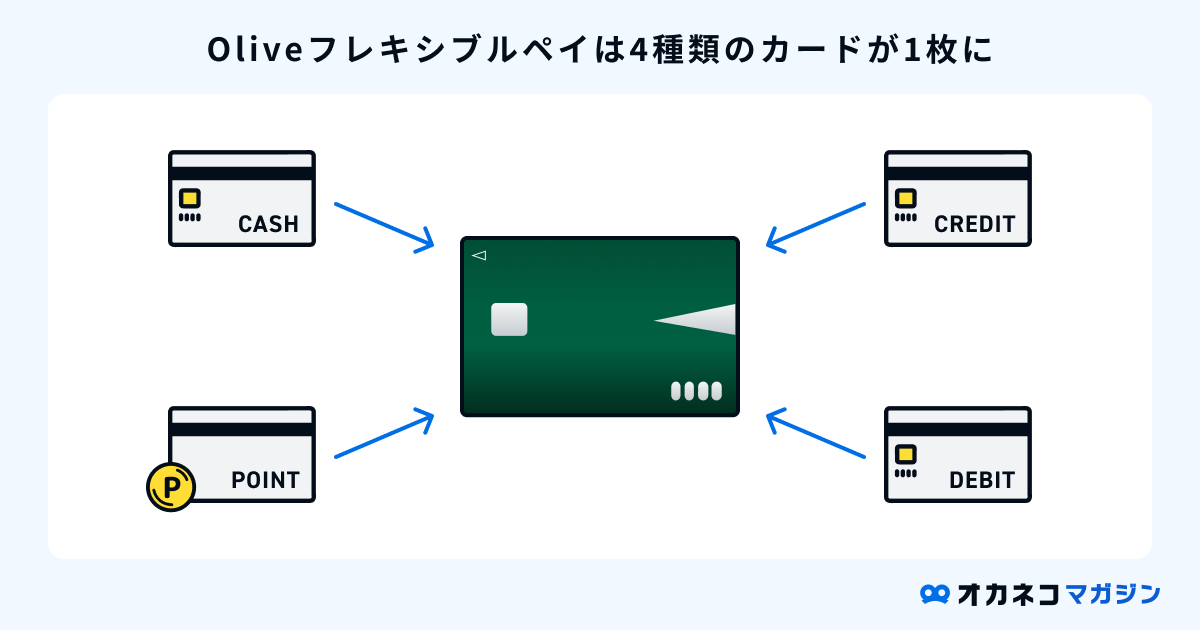
資産運用をする場合はSBI証券の口座を開設し、Oliveと連携させるのがおすすめです。積立投信をOliveフレキシブルペイで決済すればポイントが貯まるうえ、NISA口座の投資信託の評価額に応じてポイント還元率もアップします。
Oliveの概要やメリット・デメリット、申込方法は、以下の記事で詳しく解説しています。興味のある方は、ぜひあわせて読んでみてください。

貯蓄用口座(サブバンク)
貯蓄用口座はSBI新生銀行がおすすめです。
毎月一定額を給与受取口座からSBI新生銀行の口座へ移し、まとまった金額になったら金利の高いパワーダイレクト円定期預金(金利:3年もの年1.560%、5年もの年1.950%) で運用するとよいでしょう。(2026年8月13日時点の金利)
また、まとまったお金を金利の高い預金で運用したい方や、出金機会を制限したくない方には、みんなの銀行の貯蓄預金がおすすめです。
預入期間の縛りがなく普通預金のような手軽さで年0.6%、プレミアム会員は年0.9%と、万が一の出金に備えながら高金利で運用できます。(2026年8月13日時点の金利)
自動送金を設定して先取りで貯める
メインからサブへ毎月決まった額を自動で移す設定にしておくと、貯蓄が手作業に左右されなくなります。
おすすめは、給料日の翌営業日に定額を自動送金する形です。
生活費として使う前にサブバンクへ移してしまうため、残った分で暮らす仕組みになります。
多くの銀行が定額自動送金のサービスを用意していますが、名称と条件は銀行ごとに異なります。
設定の前に、次の4点を確認しておきましょう。
- 手数料が無料になる回数の上限はあるか
- 実行日を給料日の翌営業日に指定できるか
- 残高が不足していたときに再実行されるか、その回で見送られるか
- 本人名義以外の口座宛にも送金できるか
特に3つ目は見落としやすい項目です。
残高不足でスキップされる仕様の銀行では、送金日の前に一定額を残しておく必要があります。
金額は、手取りの1割から始めて無理がなければ増やす進め方が続けやすくなります。
監修者これまでの「メガバンクがメイン」という常識は変わりつつあります。
手数料が安く便利なネット銀行をメインバンクに据えて給与受取や決済を集約し、貯蓄や投資に特化した別のネット銀行をサブとして組み合わせるのが、現代的で非常に合理的なスタイルです。
この形であれば、日々のコストを最小限に抑えながら、目的に応じて最適な金融サービスを効率的に使い分けることが可能になります。
銀行口座の開設手順と必要なもの(スマホ完結可能)
いまは多くの銀行で、来店せずにスマートフォンだけで口座開設まで終えられます。
メインバンクを変えると決めても、手続きが面倒そうだという理由で先送りになりがちです。
実際に必要なものと流れを先に把握しておけば、着手までの心理的な負担はかなり軽くなります。
ここでは、申し込みに必要なものから、審査で止まりやすい原因までを順番に整理します。
口座開設に必要なもの
用意するのは、本人確認書類と、連絡のつく電話番号・メールアドレスです。
本人確認書類として使えるのは、運転免許証、マイナンバーカード、在留カード、パスポートなどです。
かつて広く使われていた健康保険証は、2024年12月2日以降は新たに発行されておらず、すでに発行されていたものも2025年12月1日で有効期限が終了しています。手元にある場合でも本人確認書類としては使えません。
必要な点数と使える書類の組み合わせは、銀行と申し込み方法によって異なります。窓口とアプリでも変わるため、申し込む前に各行の案内で確認してください。
マイナンバーを確認できる書類の要否も、銀行や同時に申し込む商品(投資信託口座など)によって分かれます。
この確認は、銀行が独自に厳しくしているわけではありません。
犯罪による収益の移転防止に関する法律にもとづく取引時確認として、金融機関に義務づけられている手続きです(警察庁 JAFIC)。
なお、同法の施行規則が改正され、令和9年(2027年)4月1日から口座開設などで本人確認を受ける際には、マイナンバーカードや運転免許証などのICチップ情報を読み取る方法が中心になります(警察庁 周知用チラシ)。
書類の画像を送って確認する方式から、ICチップを読み取る方式へ切り替わるということです。
利用できる書類と方法は申し込み先の案内によって分かれるため、施行日をまたいで手続きする場合は、その時点の案内をあらためて確認してください。
スマホでの開設手順
流れは、アプリの入手、情報の入力、本人確認書類と顔の撮影、審査、口座番号の通知という5段階です。
まず、銀行の公式アプリをApp StoreまたはGoogle Playから入手します。
検索結果から入れる場合は、提供元が当該銀行になっているかを確認してから進めましょう。
次に、氏名・生年月日・住所・職業・口座の利用目的などを入力します。
利用目的は「給与の受け取り」「生活費の決済」のように、実態に沿ったものを選びます。
続いて本人確認書類の撮影です。
ここでつまずく人が多いため、撮り方のコツを挙げておきます。
- 蛍光灯の真下を避け、明るく均一な場所で撮る
- ラミネート面の光の反射が入らない角度にする
- 書類の四隅をすべて画面に収める
- 手ぶれを防ぐため、机に置いて上から撮る
最後に自分の顔を撮影し、書類の顔写真と同一人物であることを確認します。
審査が通れば、アプリの画面や電子メールで口座番号が通知されます。
開設にかかる日数の目安
即日から2週間程度と幅があり、ネット銀行と店舗型のどちらを選ぶかで変わります。
ネット銀行のアプリ完結型では、申し込みから当日中または翌営業日に口座番号が通知されるケースがあります。
店舗型の銀行にインターネット経由で申し込む場合は、書類の郵送期間をはさむため日数が延びる傾向です。
ここで分けて考えたいのが、口座番号の通知とキャッシュカードの到着です。
口座番号が発行されるとカードは後日、転送不要の書留で送られることが多く、受け取りに数日から2週間ほどかかります。
ATMでの出金は原則としてカードが届いてからですが、スマートフォンのアプリだけで入出金できるカードレス対応の銀行もあります。
通知の方法も発送の形式も銀行によって異なるため、急いでいる場合は申し込み前に確認しておくと確実です。
引っ越しや転職を予定している方は、日数に余裕を持たせてスケジュールを組んでおくと安心できるでしょう。
よくあるつまずきと対処
申し込みが止まる原因としてよくあるのが、入力内容と本人確認書類の記載が食い違っているケースです。
特に多いのが次の4つです。
- 住所の表記が本人確認書類と異なる(「1-2-3」と「一丁目2番3号」など)
- 結婚などで姓が変わったのに、書類が旧姓のまま
- 転居後に運転免許証の住所変更をしていない
- 勤務先や年収などの入力が未完了になっている
住所は、本人確認書類に印字されているとおりに入力してください。
免許証の裏面に住所変更の記載がある場合は、裏面も撮影して提出します。
これらを直しても申し込みが通らないことはあります。
一般的に、銀行は審査の理由を開示しないため、原因を問い合わせても回答は得られません。
その場合は同じ銀行に再申請を繰り返すより、別の銀行で手続きを進めるほうが早く決着します。
もう1つ、申し込みの途中でアプリが止まってしまうケースもあります。
撮影の途中で通信が切れた、審査待ちの画面から進まないといった状態です。
同じ内容で何度も申し込みを送ると二重申請として扱われることがあるため、時間を置いても状況が変わらないときは、新規で送り直す前に銀行のサポート窓口へ現在の申込状況を確認しましょう。
口座を持つときに知っておきたい安全面の話
口座を分けて持つなら、預金の保護範囲と口座の管理方法もあわせて押さえておきましょう。
メインバンクとサブバンクを使い分けると、預け先が複数になります。
このとき重要になるのが、預金保険制度の保護範囲と、使わない口座を放置しない管理です。
どちらも制度として決まっている話なので、一度理解すれば判断に迷わなくなります。
預金保険制度で守られる範囲
万が一、金融機関が破綻した場合、一般の預金は1金融機関あたり預金者1人につき元本1,000万円までとその利息等が保護されます。
これが預金保険制度で、預金者側が加入手続きをする必要はありません(預金保険機構「預金保険制度の概要」)。
ここで混同されやすいのが、決済用預金という別枠です。
当座預金や利息のつかない普通預金など、「利息がつかない」「いつでも払い戻しを請求できる」「決済サービスを提供できる」の三要件を満たす預金は、金額にかかわらず全額が保護されます(預金保険機構「保護の範囲」)。
利息のつく普通預金は決済用預金ではないため、1,000万円までの枠に含まれます。
もう一つ注意したいのが、同じ銀行に複数の口座を持っていても枠が増えないという点です。
同一の預金者が持つ口座は合算して計算されます。この作業を「名寄せ」と呼びます。
普通預金と定期預金を同じ銀行に分けて置いても、保護されるのは合わせて元本1,000万円までです。
外貨預金や譲渡性預金は預金保険の対象外になります。
預金が1,000万円を超える見込みがあるなら、銀行を分けて預けるほうがおすすめです。
メインバンクとサブバンクを分ける使い方は、家計管理だけでなく、この点でも意味を持ちます。
休眠口座にしないための管理
入出金などの取引が10年以上ない預金は、休眠預金等として扱われます。
具体的には、2009年(平成21年)1月1日以降にあった取引から10年以上、その後の異動がない預金等が対象です(預金保険機構「長い間お取引のない預金(休眠預金)」)。
休眠預金等になっても、お金が消えるわけではありません。
取引のあった金融機関で引き出しの手続きができます。
ただし、通知が届くかどうかは条件つきです。
最後の異動から9年が経過して休眠預金等になりそうな預金があると、各金融機関のウェブサイトで公告が行われます。
預金残高が1万円以上の場合は、登録されている住所へ通知が郵送されます。この通知は郵送に代えて電子メールで届く場合もあります。
残高が1万円未満だと通知は送られません。
また、残高が1万円以上でも登録住所が現住所と違えば通知は届かず、そのまま休眠預金等になります(政府広報オンライン)。
学生時代に作った口座、転勤先で作った口座に心当たりがあるなら、次のどちらかを選ぶのが実務的です。
- 使う予定があるなら、入出金をして取引の記録を残す
- 使う予定がないなら、解約して口座数を減らす
引っ越しや結婚のときに住所・氏名の変更届を出しておくことも、通知を受け取るための前提になります。
不正利用への備え
口座の被害で多いのは、フィッシングによってIDやパスワードを盗まれ、不正送金につながる流れです。
金融機関を装ったSMSや電子メールで偽サイトへ誘導し、入力させた情報でインターネットバンキングにログインする手口が確認されています(警察庁「フィッシング対策」)。
金融分野のセキュリティ対策については金融庁も情報を公開しています(金融庁「金融分野のサイバーセキュリティ対策」)。
日常でできる備えは、次の3つに絞れます。
- 心当たりのないSMSやメールのリンクを開かない
- 銀行にアクセスするときは公式アプリかブックマークから開く
- 入出金の通知メールやプッシュ通知を有効にしておく
3つ目は地味に思えるかもしれませんが、効果の大きい設定です。
身に覚えのない出金があった時点で気づけるかどうかが、被害額を左右します。
万が一のときは順番を間違えないようにしましょう。
まず取引銀行へ連絡して口座の利用を止め、そのうえで警察へ相談します。
銀行への連絡が先なのは、被害の拡大を止める手立てを持っているのが銀行側だからです。
連絡先は、平日の日中しか対応していない窓口と、24時間受け付けている紛失・盗難専用ダイヤルに分かれます。
夜間や休日に気づいた場合に備えて、取引銀行の緊急連絡先を携帯電話に登録しておくと動きが早くなり便利です。
インターネットバンキングの被害については、預金者に過失がなければ補償される仕組みを各行が設けていますが、補償の範囲と申し出の期限は銀行ごとに定められています。
銀行口座と証券口座の違いとは?投資するならどっち?
銀行口座はお金を預けて動かす場所、証券口座は金融商品を売買して保有する場所です。
メインバンクを整理すると、次に「投資はどこで始めるのか」という疑問が出てきます。
2つの口座は役割が別なので、どちらかを選ぶというより、必要に応じて両方を持つのが実際の姿です。
銀行口座でできることとできないこと
銀行口座の役割は、預ける・受け取る・支払う・送るの4つに整理できます。
給与や年金の受け取り、公共料金やクレジットカード代金の引き落とし、他行への振込は銀行口座の機能です。
預けたお金には利息がつきます。利息のつく円の普通預金や定期預金は、1金融機関につき預金者1人あたり元本1,000万円までと、破綻日までの利息等が預金保険で保護されます。利息のつかない決済用預金は全額が保護され、外貨預金などは対象外です。
一方で、株式やETFの売買はできません。
投資信託は銀行の窓口でも購入できますが、取り扱う本数は証券会社よりも絞られます。
NISA口座を銀行で開いた場合、投資できるのは株式投資信託などに限られ、上場株式は対象外になります。
証券口座でできることとできないこと
証券口座では、上場株式、ETF、REIT、投資信託、債券などを売買して保有できます。
売買の代金決済や配当金の受け取りも証券口座で完結します。
証券会社にNISA口座を開けば、上場株式やETF、投資信託まで選択肢が広がります(日本証券業協会「投資を始めたい方、初心者の方へ」)。
できないことも明確です。
給与の受け取り口座や公共料金の引き落とし口座には指定できません。
また、預けた資金は預金保険制度の対象ではありません。証券会社では顧客の資産を自社の資産と分けて管理することが義務づけられており、破綻した場合も原則として返還されます。
その分別管理が守られておらず返還できない場合に備えて、日本投資者保護基金が1人あたり1,000万円を上限に補償する仕組みが用意されています。
保有している金融商品の値動きに応じて元本を下回る可能性がある点も、預金との違いです。値下がりによる損失は補償の対象になりません。
投資を始めるなら証券口座が必要
株式やETFを含めて選びたいなら、証券会社で口座を開くことになります。
投資信託だけで始めるなら銀行でも可能です。取扱本数や購入時手数料、信託報酬は金融機関ごとに異なるため、同じ商品名で条件を並べて比べてください。
年間の投資枠や非課税で保有できる限度額といった制度の枠組みは、口座をどこで開いても共通です。ただし実際に買える商品は金融機関によって異なり、銀行では主に公募株式投資信託、証券会社では上場株式・ETF・REIT・投資信託などが対象になります。
年間の投資枠や非課税保有限度額といった制度の内容は、金融庁のNISA特設ウェブサイトで確認できます(金融庁「NISA特設ウェブサイト」)。
進め方としては、生活のお金の流れをメインバンクで整えたうえで、余裕資金の置き場所として証券口座を用意すると無理がありません。
銀行と証券会社を連携させると、証券口座への入金が手数料なしで完結する仕組みを用意しているところもあります。
本記事で紹介している銀行のなかにも、グループの証券会社と口座を連携できるサービスがあります。
投資まで視野に入れてメインバンクを選ぶなら、連携できる証券会社があるかどうかも比較の軸に加えておきましょう。
メインバンクの銀行口座選びでよくある質問
口座の数や開設の条件など、選ぶ前につまずきやすい8つの疑問をまとめました。
銀行によって扱いが分かれる項目が多いため、一般的な傾向とあわせて確認しておきましょう。
銀行口座はいくつまで作れますか?
法令で上限が定められているわけではなく、複数の銀行に口座を持つことに制限はありません。
ただし、同じ銀行のなかで作れる口座数は各行の運用によって決まります。
同一支店で普通預金口座を複数持てない扱いの銀行もあり、この場合は目的別の口座機能を使う形になります。
管理できる数という観点では、メインバンク1つとサブバンク1〜2つに収めておくと家計の把握がしやすくなるでしょう。
学生や未成年でも銀行口座を作れますか?
作れますが、年齢の条件は銀行によって異なります。
15歳以上または18歳以上から本人名義で申し込めるとしている銀行がある一方で、未成年の場合は親権者の同意や同行を求める銀行もあります。
ネット銀行のアプリ完結型は、年齢の下限を設けているケースが目立ちます。
申し込む前に、各行の公式サイトで対象年齢と必要書類を確認してください。
外国籍でも銀行口座を作れますか?
日本に住んでいれば開設できますが、在留資格と在留期間の扱いが銀行ごとに分かれます。
在留カードの提出を求められるほか、在留期間が短い場合は開設できる商品やサービスが限られることが少なくありません。
在留期間が満了した外国人名義の口座については、悪用を防ぐ観点から本人確認を実施する取り組みが進められています(警察庁 JAFIC)。
在留期間を更新したときは、銀行への届け出もあわせて行っておきましょう。
銀行口座の維持費はかかりますか?
一般的な普通預金口座に維持費はかかりませんが、未利用口座管理手数料を設けている銀行があります。
2年以上取引がないなど一定の条件に当てはまる口座に対して、年間で数百円から1,000円台の手数料が引き落とされる仕組みです。
導入している銀行と導入していない銀行に分かれ、対象となる開設時期にも違いがあります。
使っていない口座を残している方は、手数料の有無を取引銀行の公式サイトで確認しておくといいでしょう。
メインバンクの銀行口座を乗り換えるときの手順は?
新しい口座を開いてから、入金と出金の設定を順番に移していきます。
- 新しい口座を開設し、口座番号とキャッシュカードを受け取る
- 勤務先へ給与振込口座の変更を届け出る
- クレジットカード・家賃・公共料金・保険料など引き落としの変更を申請する
- 変更が反映されたことを確認するまで、旧口座に残高を残しておく
見落としやすいのは、年に1回や数年に1回しか引き落とされない支払いです。
自動車保険や年払いの契約は、旧口座の入出金明細を1年分見返して洗い出しておきましょう。
すべての切り替えが済むまでは旧口座を解約せず、二重に管理する期間を設けてください。
家族で口座を分けたほうがいいですか?
家計の状況によりますが、目的ごとに分けておくと管理しやすくなります。
生活費を1つの口座にまとめて共有し、それぞれの貯蓄用口座を別に持つ形が代表的です。
夫婦で共通口座を作るか、片方の口座に入金して共有するかは、支出の把握のしやすさで選ぶといいでしょう。
本記事で紹介したメインバンクとサブバンクの考え方は、家族単位でもそのまま応用できます。
使っていない口座は解約すべきですか?
使う予定がないなら解約を検討してよい、というのが基本の考え方です。
10年以上取引がない預金は休眠預金等として扱われるため、口座を残したまま放置するのは管理として好ましくありません。
一方で、給与振込の実績があるなど、将来的にローンの相談で使う可能性がある口座は残す判断もあります。
残すと決めた口座は、年に1回でも入出金をして取引の記録を残しておきましょう。
同じ銀行で複数の銀行口座を持てますか?
普通預金口座を複数作れるかどうかは銀行によって異なりますが、目的別の口座機能を用意している銀行が増えています。
1つの普通預金口座のなかに複数の区分を作り、住居費用・旅行費用のように名前を付けて分けられる仕組みです。
新たに口座を開設する手続きが不要で、アプリの操作だけで区分を追加できます。
なお、同じ銀行に複数の口座や預金を持っていても、預金保険で保護される範囲は合算して元本1,000万円までと破綻日までの利息等となる点は変わりません(利息のつかない決済用預金は別枠で全額保護されます)。
まとめ
メインバンクを選ぶ際は、手数料の低さや普通預金金利の高さ、ATM台数の多さを基準に選びましょう。お得さを優先するならネット銀行、安心を優先するならメガバンクをチェックしてみてください。
迷う場合は、三井住友銀行のOliveをメインバンクとして使うのがおすすめです。Oliveはメガバンクの安心感がありながら、ATM利用手数料の優遇も受けられます。また、生活費の支払いにOliveフレキシブルペイを使えば、どんどんVポイントが貯まるのでお得です。
オカネコの家計レベル診断
✓家族構成×居住エリアが同じ世帯と比較
✓あなたの家計をA~Eランクで診断
✓簡易ライフプラン表も作成できる
\簡単3分!世帯年収・貯金額・金融資産を診断/
株式会社400F COO(最高執行責任者)
関 雄太
早稲田大学在学中に、外資系金融機関にてインターンを経験。卒業後、野村證券、KPMG、デロイト(トーマツ)にて、ブローカレッジ・プレM&A・ポストM&Aに従事。2022年より、株式会社400FのCOO(最高執行責任者) に就任。
資格
・AFP
・日本証券アナリスト協会検定会員
・証券外務員1種